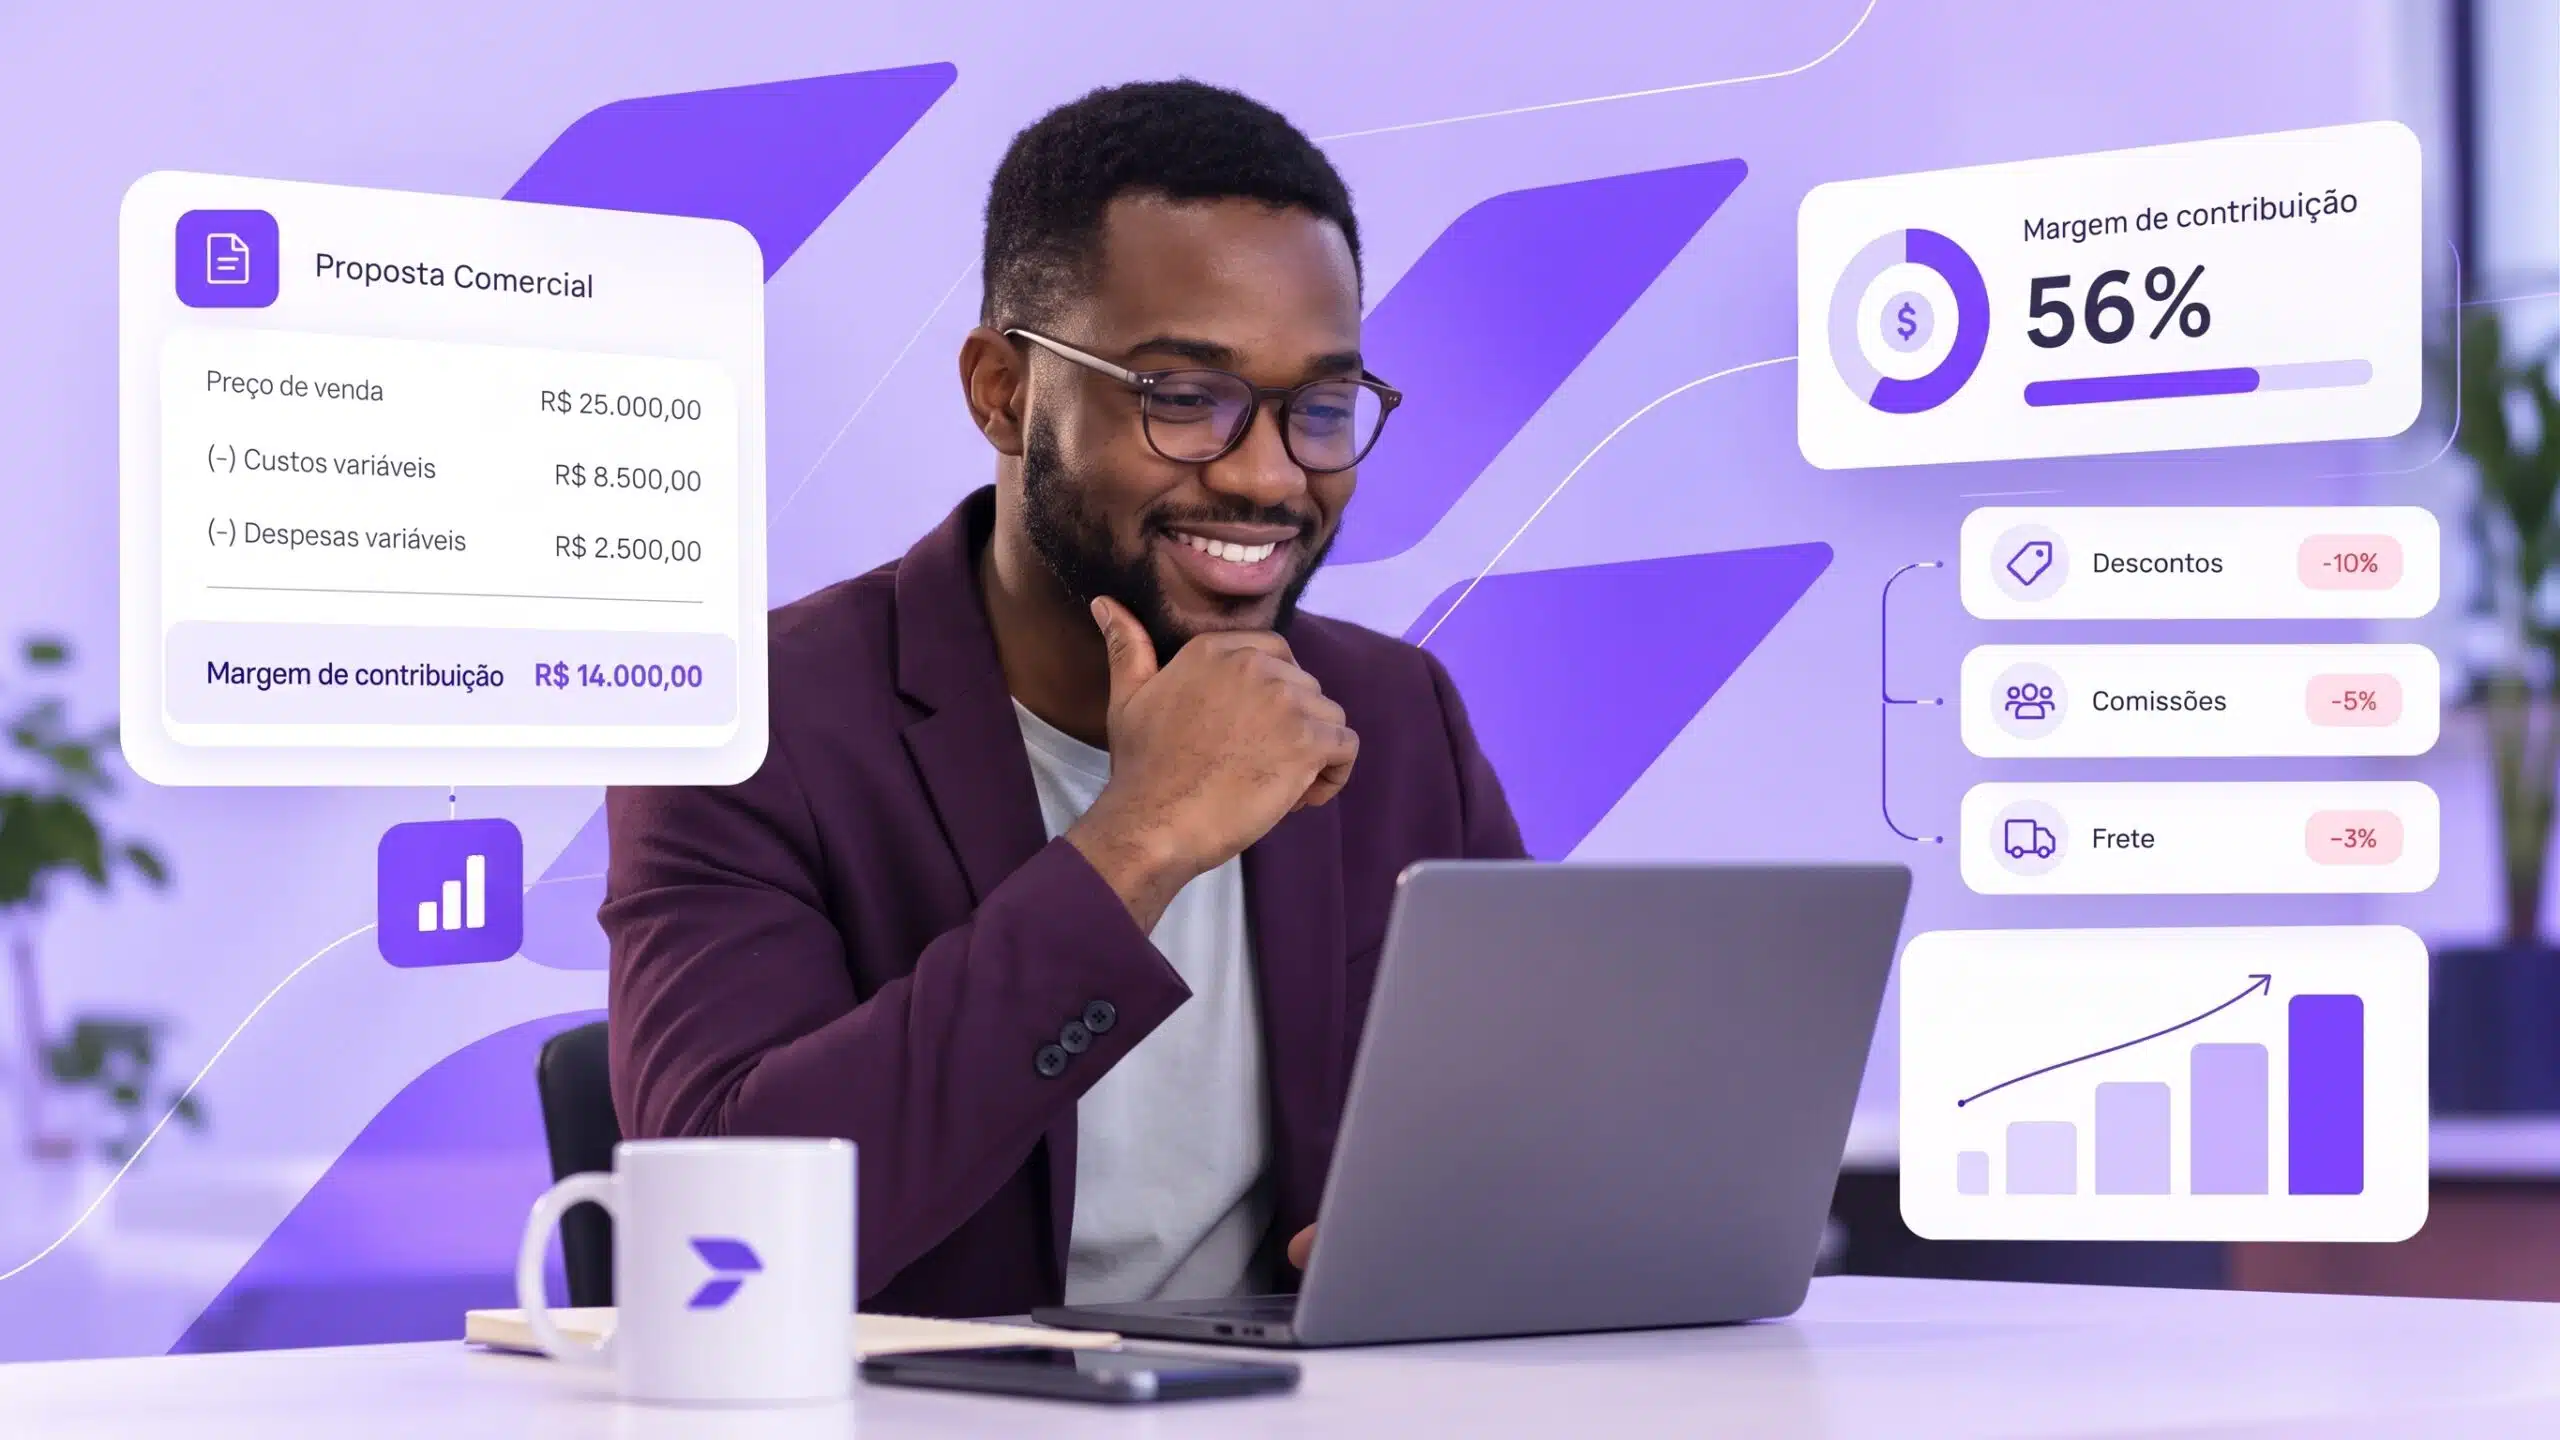
A margem de contribuição é o indicador que mais se perde em uma negociação longa. Em vendas B2B, a proposta muda várias vezes até o aceite, e cada concessão tem um custo.
Como um desconto, um frete subsidiado, um prazo de pagamento mais longo ou uma implantação extra para destravar a assinatura. No fim, o contrato pode ter faturamento alto e deixar muito pouco para a empresa.
Por isso, avaliar uma venda só pelo valor fechado é arriscado. O que importa é quanto dela realmente sobra para pagar a estrutura e gerar lucro.
Neste artigo, você vai entender o que é a margem de contribuição, como calculá-la com o preço realmente negociado e como protegê-la, simulando o impacto de descontos, comissão e frete antes de aprovar uma proposta.
O que é margem de contribuição e para que serve?
Margem de contribuição é o valor que sobra da receita de uma venda depois de descontados os custos e as despesas variáveis. Somadas, as margens de todas as vendas pagam a estrutura fixa da empresa, como aluguel, salários e sistemas. O lucro só começa quando esses gastos estão cobertos.
Por isso, o indicador orienta decisões de preço, desconto, mix de produtos e metas, e também a escolha dos clientes e canais que valem mais a pena. Para calcular essa margem, use a fórmula: Margem de contribuição = receita da venda − custos variáveis − despesas variáveis
Na prática, a margem de contribuição responde a uma pergunta simples: quanto uma venda deixa para sustentar a operação? Uma proposta de valor alto pode contribuir pouco se exigir frete subsidiado, comissão elevada e horas extras de implantação.
Margem de contribuição também não é lucro bruto, margem bruta, lucro líquido nem dinheiro em caixa. Uma venda pode ter contribuição positiva e, mesmo assim, pressionar o capital de giro.
Isso acontece, por exemplo, quando o cliente paga depois da data em que a empresa precisa quitar fornecedores e impostos ligados àquela venda.
Custos variáveis e fixos: o que considerar na margem de contribuição
O ponto de partida é a receita real da venda, ou seja, o preço final depois dos descontos, e não o preço de tabela. Dela, desconte todos os gastos que aumentam ou diminuem conforme o volume vendido, produzido ou entregue. Os exemplos mais comuns são o custo da mercadoria, a comissão do vendedor e o frete de cada pedido.
Já os gastos que não mudam com cada venda, como aluguel e salários fixos, ficam fora desse cálculo. Eles entram depois, quando você compara a soma das margens com a estrutura fixa da empresa.
Como a classificação pode mudar de uma operação para outra, documente quais gastos sua empresa considera variáveis e valide essas regras com Finanças ou Contabilidade.
| Componente | Entra no cálculo? | Exemplos | Cuidado |
|---|---|---|---|
| Preço líquido comercial | Sim, como base da receita | Preço de tabela após desconto | Informe se tributos já foram excluídos dessa base. |
| Matéria-prima, mercadoria e embalagem | Sim, quando variam com a operação | Componentes por unidade, mercadoria revendida, embalagem por pedido | Consulte custo e composição vigentes. |
| Impostos sobre a venda | Sim, conforme a base adotada | Tributos incidentes sobre a operação | Não deduza novamente um tributo já retirado da receita. |
| Comissão, royalties e taxas de pagamento | Sim, quando ligados à venda | Comissão por contrato, royalty por licença, taxa por transação | Confira sobre qual valor cada percentual incide. |
| Frete assumido pela empresa | Sim, se variar por pedido | Entrega subsidiada para uma região | Verifique a responsabilidade prevista na proposta. |
| Implantação ou entrega variável | Sim, quando houver gasto incremental | Instalação terceirizada, horas técnicas contratadas para o projeto | Separe o gasto adicional da equipe permanente. |
| Aluguel, salários fixos, licenças e administração | Normalmente não, na margem unitária | Escritório, salário mensal, licença contratada por período | A contribuição acumulada precisa cobrir essa estrutura. |
Essa classificação depende do modelo de negócio. Uma licença pode ter, por exemplo, uma mensalidade fixa e uma cobrança adicional por uso. Quando houver gastos mistos como esse, defina o critério antes de comparar produtos ou propostas.
Custos e despesas variáveis
Os custos variáveis estão ligados à produção ou à compra do que é vendido. Já as despesas variáveis acompanham a venda, o atendimento ou a entrega. Em ambos os casos, o valor sobe ou desce conforme o volume.
Na indústria, um exemplo típico é a matéria-prima de cada unidade. Na distribuição, a mercadoria e o frete de cada pedido. Em serviços, as horas de uma equipe terceirizada contratada para um projeto.
Já em organizações de software como serviço B2B, uma taxa por transação ou uma implantação terceirizada pode ser variável. Por isso, é muito importante confirmar sempre o comportamento real do gasto na sua operação.
Custos e despesas fixos
Gastos fixos não entram no cálculo da margem de contribuição de cada venda. Aluguel e salários mensais, por exemplo, continuam existindo mesmo que a empresa não venda nada no mês. Por isso, não faz sentido atribuí-los a um pedido específico. Eles aparecem em outra etapa da análise.
Dessa forma, a soma das margens de contribuição do período precisa ser maior que o total de gastos fixos para que a empresa tenha lucro.
Isso também explica por que cortar um gasto fixo melhora o resultado sem mudar a margem de cada venda. Assim, com uma estrutura mais enxuta, a empresa precisa vender menos para cobrir suas despesas, ou seja, atinge o ponto de equilíbrio mais cedo. A conta de cada proposta, porém, continua a mesma.
Quais são as fórmulas da margem de contribuição?
A margem de contribuição pode ser medida de três formas: por unidade ou negócio, pelo total de um período ou pelo percentual sobre a receita. Cada uma responde a uma pergunta diferente, mas todas dependem da mesma regra, que é definir com clareza qual receita serve de ponto de partida.
Isso evita um erro comum, que é descontar o mesmo item duas vezes. Afinal, se a conta começa pelo preço já com desconto, o desconto não deve ser subtraído de novo. Da mesma forma, se a receita já está sem impostos, eles não entram outra vez como dedução.
Neste artigo, usamos o preço líquido comercial como base, ou seja, o preço depois dos descontos e antes dos impostos sobre a venda. Nos exemplos, os impostos aparecem como uma dedução separada.
Mas isso é apenas uma sugestão sua empresa pode organizar a conta de outro jeito, desde que documente a base escolhida e use sempre a mesma.
Margem de contribuição unitária
MC unitária = preço líquido por unidade − custos variáveis unitários − despesas variáveis unitárias
A margem unitária mostra quanto cada unidade, pedido, contrato ou assinatura deixa para pagar a estrutura fixa. É a medida mais útil para avaliar uma proposta antes de aprová-la.
Quando a proposta reúne produtos e serviços com condições diferentes, calcule a margem de cada item separadamente e só depois some os resultados. Assim, um item com margem baixa não fica escondido no total.
Margem de contribuição total
MC total = receita do período − custos e despesas variáveis do período
A margem total mostra quanto todas as vendas de um mês, trimestre ou ano geraram, juntas, para cobrir os gastos fixos. É essa soma que define se a empresa teve lucro no período.
Se todas as unidades vendidas tiverem o mesmo preço e os mesmos custos, também: dá para usar um atalho, é só multiplicar a margem unitária pela quantidade vendida. Já quando preço, frete ou custo mudam de um pedido para outro, o mais preciso é somar a margem de cada venda.
Índice de margem de contribuição (IMC)
IMC = margem de contribuição ÷ receita líquida comercial × 100
O índice mostra a margem em percentual, o que facilita comparar negócios de tamanhos diferentes. Uma margem de R$ 200 sobre uma receita de R$ 1.000, por exemplo, equivale a um IMC de 20%.
O percentual, porém, não substitui o valor em reais. Um negócio de R$ 1.000 com IMC de 20% gera R$ 200 de margem. Outro, de R$ 5.000 com IMC de 10%, gera R$ 500. O índice é menor, mas a contribuição para a empresa é maior.
Na prática, as três medidas se complementam. A margem unitária ajuda a decidir se uma proposta vale a pena, a margem total mostra se as vendas do período cobrem a estrutura, e o índice permite comparar negócios de tamanhos diferentes.
Como calcular a margem de contribuição em 5 passos
O cálculo pode ser feito para uma venda específica ou para todas as vendas de um período. Em qualquer caso, siga estas etapas.
- Defina o objeto do cálculo. Escolha produto, unidade, pedido, contrato ou período para manter receita e gastos na mesma base.
- Encontre o preço ou a receita efetiva. Considere os descontos negociados e identifique valores que já foram excluídos.
- Levante custos e despesas variáveis. Inclua os gastos associados à operação segundo os critérios validados pela empresa.
- Subtraia os gastos da receita. O resultado em reais é a margem de contribuição.
- Calcule o percentual e valide as premissas. Divida a margem pela receita considerada, multiplique por 100 e revise as condições comerciais.
Antes de enviar a proposta, confira a data dos custos e a versão da tabela comercial. Se frete, imposto, preço de fornecedor ou regra de comissão tiverem mudado desde a última cotação, refaça o cálculo. Um valor desatualizado pode fazer uma venda parecer mais rentável do que realmente é.
Exemplo prático de cálculo em uma venda B2B
Para simplificar, considere um pedido hipotético, sem implantação adicional nem custo de parcelamento. Imposto, comissão e taxa de pagamento são calculados sobre o preço com desconto. Os valores e percentuais servem só para ilustrar a conta e não representam médias de mercado. Na sua empresa, o tratamento tributário vai depender do tipo de operação.
| Item | Premissa | Valor |
|---|---|---|
| Preço de tabela | Um pedido | R$ 1.000 |
| Desconto negociado | 10% do preço de tabela | − R$ 100 |
| Preço líquido comercial | Após desconto, antes dos impostos | R$ 900 |
| Custo do produto | Custo variável do pedido | − R$ 450 |
| Imposto sobre a venda | 10% de R$ 900 | − R$ 90 |
| Comissão | 5% de R$ 900 | − R$ 45 |
| Frete assumido pela empresa | Valor por pedido | − R$ 60 |
| Taxa de pagamento | 1% de R$ 900 | − R$ 9 |
| Margem de contribuição | R$ 900 − R$ 654 | R$ 246 |
Conta completa: preço líquido comercial = R$ 1.000 − R$ 100 = R$ 900. Gastos variáveis = R$ 450 + R$ 90 + R$ 45 + R$ 60 + R$ 9 = R$ 654. Portanto, margem de contribuição = R$ 246 e IMC = R$ 246 ÷ R$ 900 × 100 = 27,33%.
Se a negociação incluir treinamento adicional, implantação ou outra condição de entrega, recalcule a margem antes de aprovar a nova versão da proposta.
Como interpretar a margem de contribuição?
O resultado da conta pode ser positivo, zero ou negativo, e cada um diz algo diferente sobre a venda. Uma margem positiva indica que a venda deixa dinheiro para ajudar a pagar os gastos fixos.
Uma margem zero mostra que a receita cobre só os gastos variáveis, sem sobrar nada para a estrutura. Já uma margem negativa significa que os gastos variáveis superam a receita. Nesse caso, mantidas as mesmas condições, cada unidade a mais vendida aumenta o prejuízo.
Ainda assim, uma margem positiva não garante que a empresa terá lucro. Isso porque a soma das margens do período precisa ser maior que os gastos fixos, o que depende também do volume vendido.
Um produto com índice alto, por exemplo, pode vender pouco, enquanto outro, com índice menor, deixa mais dinheiro no período porque vende muito mais. Por isso, vale analisar a margem unitária, o percentual, o volume e a margem total em conjunto.
Existe uma margem de contribuição ideal?
Não existe um percentual universal de margem de contribuição ideal. A referência depende do setor, modelo de receita, capacidade, gastos fixos, riscos, canal, cliente e função estratégica do item no mix.
Por isso, a melhor referência está dentro da própria empresa. É importante comparar a margem atual com a de períodos anteriores e com a de vendas parecidas. Depois, confira se a soma das margens cobre os gastos fixos e ainda chega ao lucro planejado.
Uma média de mercado ajuda pouco na hora de avaliar um contrato que exige deslocamentos, personalização e um prazo de pagamento longo.
Margem por produto, cliente, vendedor e canal
Uma média geral boa pode esconder vendas pouco rentáveis. Por isso, analise a margem por produto ou SKU (cada item do catálogo), serviço, segmento, carteira, região, vendedor, canal e tabela de preços. Na margem por cliente, inclua os gastos que só aquele cliente gera, como entregas fracionadas e horas técnicas extras.
Em um mix variado, use a média ponderada, já que a média simples dá o mesmo peso a contratos de valores diferentes:
Margem média ponderada = margem de contribuição total ÷ receita líquida comercial total × 100
Com dois contratos, um de R$ 10.000 e margem de 30% e outro de R$ 1.000 e margem de 10%, a média simples daria 20%. A ponderada chega a cerca de 28%.
Compare também o peso de cada item no faturamento e na margem total. Vender muito não significa contribuir muito.
Margem de contribuição, margem de lucro e markup: quais são as diferenças?
Esses indicadores costumam ser confundidos, mas medem coisas diferentes. A margem de contribuição já mostra quanto sobra da venda depois dos gastos variáveis para pagar a estrutura fixa. Já a margem bruta desconta apenas o custo dos produtos ou serviços vendidos.
A margem líquida mostra o lucro final, depois de todos os custos, despesas e impostos. Já o markup não é uma margem: é o índice aplicado sobre o custo para formar o preço de venda.
| Indicador | O que desconta | Pergunta que responde | Quando usar |
|---|---|---|---|
| Margem de contribuição | Custos e despesas variáveis | Quanto a venda deixa para cobrir gastos fixos? | Preço, descontos, mix e ponto de equilíbrio |
| Margem bruta | Custos dos produtos ou serviços vendidos, conforme o demonstrativo | Quanto resta após o custo do que foi vendido? | Análise do resultado bruto |
| Margem líquida | Custos, despesas e demais efeitos considerados no lucro líquido | Qual parcela da receita se tornou lucro líquido? | Avaliação do resultado final |
| Markup | Não é uma margem; aplica um fator sobre uma base de custo definida | Que preço formar a partir do custo e das premissas? | Construção da tabela de preços |
| Faturamento | Não informa, por si só, os gastos da venda | Quanto foi vendido? | Acompanhamento de receita e volume |
Um markup de 30% sobre o custo não garante uma margem de contribuição de 30%. Isso porque se um produto custa R$ 100 e é vendido por R$ 130, os R$ 30 de diferença representam cerca de 23% do preço, já que a margem é calculada sobre a receita, e não sobre o custo.
Depois disso, impostos, comissão e frete ainda reduzem esse valor. Para enxergar cada etapa do resultado, da receita ao lucro, a referência é a DRE (demonstração do resultado do exercício).
Qual é a relação entre margem de contribuição e ponto de equilíbrio?
O ponto de equilíbrio é o patamar em que a margem acumulada cobre os custos e as despesas fixos considerados. Ele oferece uma referência para metas comerciais, desde que preço, gastos variáveis e mix permaneçam próximos das premissas usadas no cálculo.
Ponto de equilíbrio em unidades = gastos fixos ÷ MC unitária
Ponto de equilíbrio em receita = gastos fixos ÷ índice da MC
Na fórmula em receita, use o índice em formato decimal: 40% = 0,40. Em um exemplo hipotético, gastos fixos de R$ 40.000 no período, margem unitária de R$ 400 e preço considerado de R$ 1.000 resultam em 100 unidades no ponto de equilíbrio. O equivalente em receita é R$ 40.000 ÷ 0,40 = R$ 100.000.
Essa meta econômica não garante caixa. Prazos de recebimento, inadimplência, estoque e capital de giro também precisam entrar na análise do fluxo de caixa.
Como os descontos afetam a margem de contribuição?
Um desconto reduz o preço de venda, mas parte dos gastos variáveis por unidade mantém o mesmo valor. Assim, a queda percentual da contribuição pode superar o desconto concedido. Antes de contar com mais volume para compensar a condição especial, calcule a nova margem e quantas unidades seriam necessárias para preservar a contribuição total.
A simulação abaixo é hipotética e independente do pedido anterior. O preço cheio é R$ 1.000, os gastos variáveis são R$ 600 por unidade e o volume original é de 100 unidades. Nesta simulação simplificada, os R$ 600 não mudam de valor quando o preço recebe desconto. Eles ocorrem a cada unidade vendida; não são custos fixos da empresa.
| Desconto | Preço final | Margem unitária | Margem percentual | Volume para preservar R$ 40.000 de contribuição |
|---|---|---|---|---|
| 0% | R$ 1.000 | R$ 400 | 40% | 100 unidades |
| 5% | R$ 950 | R$ 350 | 36,84% | 115 unidades; 15 adicionais |
| 10% | R$ 900 | R$ 300 | 33,33% | 134 unidades; 34 adicionais |
| 15% | R$ 850 | R$ 250 | 29,41% | 160 unidades; 60 adicionais |
Nova quantidade necessária = contribuição total original ÷ nova margem unitária. Com 10% de desconto, R$ 40.000 ÷ R$ 300 = 133,33. Para unidades inteiras, a necessidade sobe para 134.
Esse número é uma necessidade matemática, não uma previsão de demanda. Em propostas reais, recalcule também impostos, comissões e taxas proporcionais ao preço. Verifique capacidade de entrega e caixa antes de assumir que o volume adicional compensará o desconto.
Como proteger a margem de contribuição nas vendas?
Proteger a margem de contribuição exige decisões no momento da cotação: preço mínimo, custos válidos, limites de desconto, contrapartidas e responsáveis pela aprovação. Após o fechamento, compare a contribuição prevista com a efetiva. A fórmula mostra o efeito econômico da proposta; a política comercial determina como agir diante dele.
No Diagnóstico de Maturidade Comercial da Ploomes, publicado em julho de 2026, 52% das 778 empresas do recorte específico declararam elaborar propostas manualmente; 49% informaram aprovar descontos de maneira informal. São respostas autodeclaradas de empresas avaliadas pela Ploomes, não uma estimativa do mercado B2B brasileiro.
Esses dados apontam dois momentos para revisar: a montagem da proposta e a autorização de exceções. Comece pelos negócios em que preço, escopo, frete ou custo de entrega mais variam entre a primeira cotação e o contrato.
Defina pisos de margem e alçadas de aprovação
Estabeleça faixas de desconto e uma margem mínima por produto, serviço, segmento ou canal. O piso precisa considerar os gastos variáveis e o papel da oferta no mix, não apenas o custo de aquisição.
- Dentro da política: a proposta segue sem aprovação adicional.
- Entre a meta e o piso: o vendedor registra motivo e contrapartida; o gestor avalia.
- Abaixo do piso absoluto: a emissão é bloqueada ou exige análise expressa de Finanças.
Uma exceção pode fazer sentido para entrada em uma conta estratégica ou redução de estoque. Nesse caso, registre a hipótese econômica, o responsável, o prazo de validade e quando a decisão será revista.
Negocie contrapartidas antes de conceder desconto
Antes de reduzir preço, descubra o que impede o avanço da negociação. O cliente compara propostas com o mesmo escopo? Precisa de outra condição de pagamento? A área de compras busca uma redução formal? Cada resposta aponta uma alternativa diferente.
Considere maior volume, contrato mais longo, pagamento antecipado, redução de escopo, retirada de personalizações, frete por conta do cliente, combinação com itens de melhor margem ou compromisso de recorrência. Para proteger a margem de contribuição, a contrapartida precisa ser mensurável, registrada e refletida no contrato.
Estruture comissões sem incentivar apenas faturamento
A base de cálculo da comissão influencia o tipo de venda que o time busca. Quando a comissão incide sobre o preço de tabela, o cálculo é simples, mas o vendedor não perde nada ao dar descontos altos.
Sobre o preço líquido, ela acompanha o valor realmente negociado. Sobre o valor recebido, só é paga quando o dinheiro entra no caixa. Já a comissão sobre a margem de contribuição é a que mais aproxima o incentivo do resultado da venda, mas exige custos confiáveis e regras claras.
Nenhum modelo funciona para todas as empresas. Antes de mudar o plano, simule o impacto em cada carteira e valide a proposta com a liderança comercial, o RH, o Jurídico e a Contabilidade. O plano precisa ser fácil de entender para quem vende e fácil de conferir para quem calcula o pagamento.
Gerencie preço, prazo, frete e mix como um conjunto
O mesmo preço de tabela pode gerar contribuições distintas conforme região, canal, tributos, comissão, frete, implantação e devoluções. Organize uma cascata de preço: preço de tabela → descontos e concessões → receita considerada → gastos variáveis → margem de contribuição.
O prazo de pagamento merece uma análise adicional de custo financeiro e caixa, conforme a política da empresa. Um produto de contribuição menor também pode cumprir um papel estratégico no mix. Defina, porém, qual resultado compensará a escolha e quando você verificará se ele ocorreu.
Como acompanhar a margem de contribuição no CRM?
Para acompanhar a margem de contribuição no CRM, sistema de gestão do relacionamento com clientes, registre preço negociado, descontos, frete, comissão e versão da proposta. Consulte custos e tributos na fonte oficial, aplique o piso aprovado e guarde a justificativa das exceções. Após o fechamento, compare a margem cotada com a realizada.
O sistema de gestão empresarial (ERP) e o financeiro podem fornecer custos, tributos e recebimentos. Um sistema de configuração, preço e proposta (CPQ) pode aplicar regras em ofertas complexas. Essas ferramentas executam critérios definidos pela gestão; não substituem revisão contábil, qualidade dos dados ou julgamento comercial.
O Ploomes, CRM de vendas B2B, ajuda a organizar oportunidades, propostas e o histórico das condições negociadas. No case Truckvan, a Ploomes relata ganhos de velocidade e volume na emissão de propostas para um portfólio extenso.
Dados que devem ser registrados na oportunidade e na proposta
Registre preço de tabela, desconto, preço líquido, tabela comercial, canal, condição de pagamento, responsável pela aprovação e versão da proposta. Para o cálculo, reúna custo variável, imposto, comissão, frete, taxa financeira ou de pagamento, implantação variável, margem em reais, margem percentual e validade do custo consultado.
O CRM concentra negociação, concessões e decisões. ERP e financeiro podem ser as fontes oficiais de custos, tributos, taxas e recebimentos, conforme a arquitetura da empresa. Defina a origem de cada campo: três versões diferentes do custo do mesmo produto tiram a utilidade do cálculo.
Automações e regras comerciais
Um fluxo possível é: consultar custo vigente → calcular margem → comparar com o piso → liberar, alertar ou bloquear → solicitar aprovação, quando necessário → registrar justificativa e decisão → emitir proposta.
As regras podem variar por produto, cliente, canal ou faixa de desconto. Se faltar um custo obrigatório ou sua validade tiver expirado, sinalize a revisão antes de apresentar a margem como confiável. Em catálogos complexos, o CPQ pode apoiar a configuração e a precificação, desde que as regras comerciais estejam definidas.
Indicadores para o dashboard comercial
Acompanhe margem média e total; contribuição por vendedor, produto, cliente e canal; desconto médio; negócios abaixo do piso; tempo de aprovação; e participação de cada item no faturamento e na contribuição. Inclua a diferença entre margem cotada, contratada e realizada, além da evolução mensal.
Leve esses indicadores à reunião de previsão de vendas (forecast) e à revisão comercial. Se a margem realizada cair, procure a origem — frete, devolução, crédito, horas adicionais ou mudança de escopo — antes de alterar toda a tabela de preços.
Quando o problema é a circulação de versões e aprovações fora do processo comercial, o artigo CRM com automação de propostas comerciais aprofunda como organizar essa etapa. A automação ajuda a aplicar regras; a consistência da margem ainda depende de custos válidos e conferência com Finanças.
Erros comuns ao calcular ou controlar a margem
Os erros mais frequentes mudam a base do cálculo ou escondem concessões feitas durante a negociação. Antes de rever preços, confira se a receita usada é a negociada, se todos os gastos variáveis estão presentes e se a margem efetiva corresponde à prevista na proposta.
- Confundir contribuição com lucro: separe a cobertura dos gastos fixos do resultado final.
- Incluir custos fixos sem critério: documente a classificação e valide gastos mistos com Contabilidade.
- Omitir impostos, comissão, frete ou taxas: defina componentes obrigatórios por tipo de operação.
- Usar preço de tabela: calcule com o preço após descontos e demais condições acordadas.
- Deduzir o mesmo valor duas vezes: indique o que já saiu da receita considerada.
- Trabalhar com custos desatualizados: registre fonte e validade do custo.
- Analisar apenas faturamento: acompanhe contribuição em reais e percentual.
- Usar uma média para todos os canais: separe condições comerciais e gastos de atendimento.
- Ignorar o mix: compare o peso de cada item na receita e na contribuição.
- Não simular descontos: mostre a nova margem antes da aprovação.
- Não comparar margem cotada e realizada: concilie proposta, contrato, faturamento e entrega.
Checklist: como proteger a margem antes de enviar uma proposta
Antes de enviar uma proposta, faça uma conferência curta dos custos, da base tributária e das concessões. Depois, compare a margem de contribuição com o piso da política comercial. Essa rotina identifica diferenças entre o preço exibido e o custo real da condição oferecida ao cliente.
- [ ] Os custos variáveis estão atualizados?
- [ ] A base tributária foi validada para esta operação?
- [ ] O desconto e as demais concessões foram calculados?
- [ ] Está definido quem paga o frete?
- [ ] A comissão está incluída?
- [ ] A condição de pagamento foi considerada?
- [ ] A margem mínima foi respeitada?
- [ ] Uma exceção, se houver, recebeu a aprovação correta?
- [ ] A contrapartida está registrada e é mensurável?
- [ ] A versão aprovada da proposta está vinculada ao CRM?
Calcule também o limite de desconto. Se os gastos variáveis de valor constante por unidade forem C, os gastos proporcionais ao preço forem t e o índice mínimo exigido for m, use os percentuais em formato decimal:
Preço mínimo = C ÷ (1 − t − m), desde que o denominador seja positivo.
Desconto máximo = 1 − (preço mínimo ÷ preço de tabela).
Se o preço mínimo superar o preço de tabela, não há desconto disponível dentro dessas premissas. A fórmula exige validação das incidências, dos custos e do piso da sua operação.
Modelo de calculadora para copiar em uma planilha
Preencha a coluna B com os valores abaixo e mantenha os percentuais como percentuais, não como números inteiros. As fórmulas usam nomes de funções e separadores usuais em planilhas configuradas para português do Brasil. Os valores são hipotéticos.
| Célula | Campo | Valor ou fórmula na coluna B |
|---|---|---|
| B2 | Preço de tabela | 1000 |
| B3 | Desconto proposto | 10% |
| B4 | Gastos variáveis de valor constante por unidade | 600 |
| B5 | Gastos variáveis proporcionais ao preço | 0% |
| B6 | Quantidade original | 100 |
| B7 | Índice mínimo de margem exigido | 20% |
| B8 | Preço após desconto | =B2*(1-B3) |
| B9 | Margem unitária proposta | =B8*(1-B5)-B4 |
| B10 | Margem percentual proposta | =B9/B8 |
| B11 | Margem unitária sem desconto | =B2*(1-B5)-B4 |
| B12 | Unidades para preservar a contribuição original | =SE(E(B11>0;B9>0);ARREDONDAR.PARA.CIMA(B6*B11/B9;0);"não aplicável") |
| B13 | Preço mínimo para o piso | =SE(1-B5-B7>0;B4/(1-B5-B7);"revisar premissas") |
| B14 | Desconto máximo para o piso | =SE(ÉNÚM(B13);SE(B13>B2;"sem desconto viável";1-B13/B2);"revisar premissas") |
Nesse cenário, a planilha retorna preço negociado de R$ 900, margem unitária de R$ 300, índice de 33,33%, necessidade de 134 unidades para preservar a contribuição original e preço mínimo de R$ 750 para o piso de 20%. O desconto máximo calculado é 25%. Formate B10 e B14 como percentuais; se a nova margem for zero ou negativa, volume adicional não preservará uma contribuição original positiva.
FAQs sobre margem de contribuição
O que é margem de contribuição?
É o valor que sobra da receita após custos e despesas variáveis. A contribuição acumulada ajuda a cobrir a estrutura fixa e, depois, a formar lucro.
Qual é a fórmula da margem de contribuição?
Margem de contribuição = receita considerada − custos variáveis − despesas variáveis. Para obter o percentual, divida a margem em reais pela mesma receita considerada e multiplique por 100.
Como calcular a margem de contribuição em percentual?
Divida a margem em reais pelo preço líquido ou pela receita usada no cálculo e multiplique por 100. Use a mesma base em todas as etapas para evitar dupla dedução.
Custos fixos entram no cálculo da margem de contribuição?
Normalmente, não entram na fórmula básica da margem unitária. Aluguel, salários fixos e outros gastos da estrutura são cobertos pela soma das contribuições das vendas.
Qual é uma boa margem de contribuição?
Não existe um número universal. Compare operações equivalentes e considere gastos fixos, volume, capacidade, riscos, canal e papel do produto no mix.
Margem de contribuição e margem de lucro são iguais?
Não. A margem de contribuição considera os gastos variáveis para avaliar o que a venda deixa. A margem de lucro expressa um resultado calculado após outros gastos, conforme o indicador adotado.
O que significa margem de contribuição negativa?
Significa que os gastos variáveis superam a receita considerada. Mantidas as condições, cada unidade adicional tende a ampliar a perda e exige revisão de preço, escopo ou custos.
Como calcular o desconto máximo sem perder margem?
Defina a margem mínima, calcule o preço mínimo que a respeita e compare esse preço com o de tabela. Inclua impostos, comissões e outros gastos proporcionais; olhar apenas o custo de aquisição pode superestimar o desconto disponível.
Como usar a margem de contribuição nas metas e comissões de vendas?
Combine receita e contribuição com critérios de qualidade, como desconto e recebimento. Simule os efeitos por carteira e valide as regras com Finanças, RH, Jurídico e Contabilidade.
Como acompanhar a margem de contribuição no CRM?
Registre preços, concessões, custos consultados e condições da proposta. Aplique fórmulas e alçadas aprovadas, preserve o histórico da decisão e compare a margem cotada com a realizada por negócio.
Comece a revisão por propostas recentes com desconto, frete subsidiado ou escopo alterado. Compare o custo válido na data da cotação com o gasto efetivo, identifique onde a margem de contribuição mudou e leve as diferenças para Vendas e Finanças. Só então ajuste pisos, tabelas ou regras de aprovação.
Esse ciclo aproxima o cálculo da rotina comercial: o CRM guarda a decisão, enquanto a conferência financeira mostra se ela se sustentou na entrega. Para testar uma nova condição, use o modelo de calculadora acima e valide suas premissas antes de aplicá-lo a propostas reais.